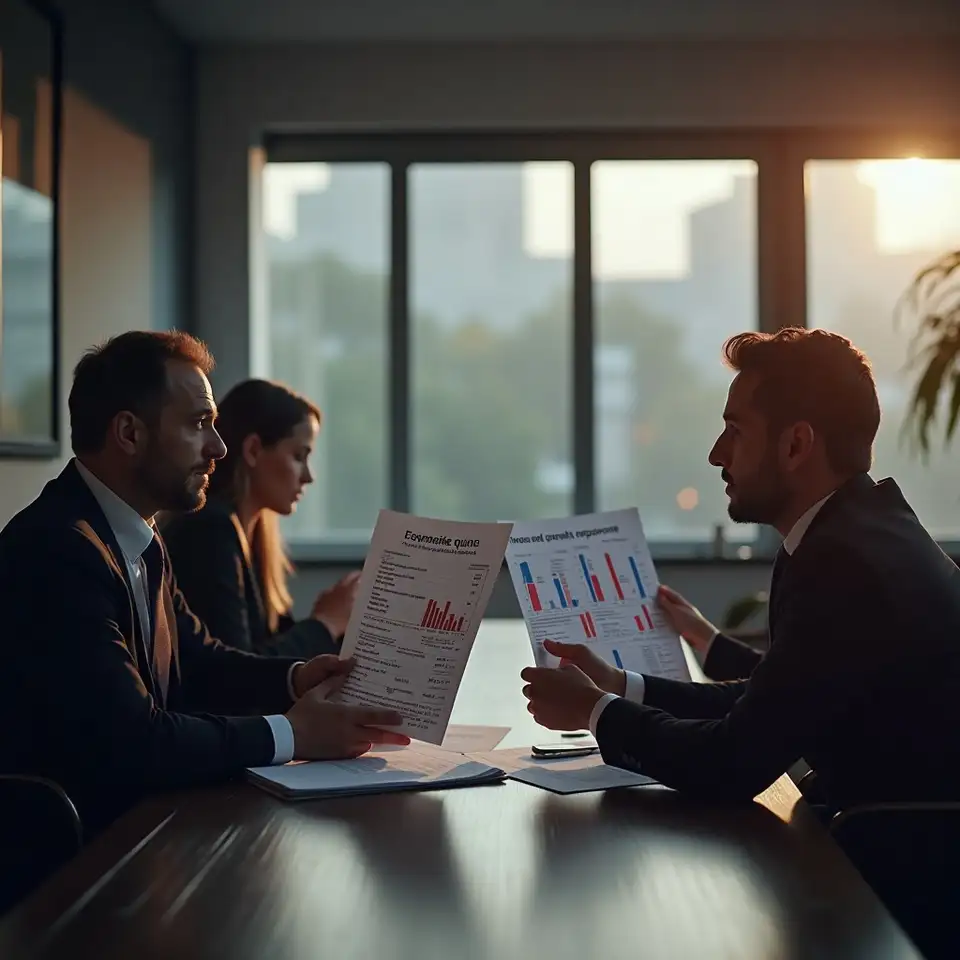
Compte de résultat lisible, décisions plus nettes
Neuf petites entreprises sur dix disposent déjà des chiffres nécessaires pour mieux piloter leur activité. La différence se joue dans la façon de lire le compte de résultat et de relier chaque ligne à des actions concrètes.
Un compte de résultat détaillé existe déjà pour chaque petite entreprise, mais reste
souvent peu utilisé en dehors des obligations légales. Une lecture structurée de ce
document met en évidence les marges, les charges fixes et le seuil de rentabilité, pour
prendre des décisions plus calmes face aux variations d’activité.
Approche pragmatique
Focalisée PME
Transformer un document annuel en outil régulier
Quelques indicateurs issus du compte de résultat, suivis régulièrement, suffisent souvent à éclairer des décisions clés : ajustement de prix, organisation des charges, priorisation des efforts commerciaux.
Ce que propose l’accompagnement
Chaque petite entreprise dispose déjà d’un compte de résultat, mais peu l’utilisent comme un
outil régulier de pilotage. La démarche proposée vise à transformer ce document en tableau
de bord simple, stable et actionnable.
Pourquoi agir sur le compte de résultat
Quatre dirigeants sur cinq découvrent l’ampleur d’une baisse de marge plusieurs mois après les premiers signaux. Une lecture plus régulière du compte de résultat aide à ajuster plus tôt, sans bouleverser toute l’organisation.
18
Visibilité précise sur la formation de la marge
Lecture structurée du compte de résultat pour identifier où la marge se construit réellement et où elle se dilue. Mise en lumière des lignes souvent négligées, comme certaines charges fixes ou remises commerciales, afin de cibler quelques actions concrètes plutôt que de disperser les efforts.
9
Décisions fondées sur des scénarios simples
Traduction des chiffres en scénarios concrets : que se passe-t-il si le volume recule légèrement, si une charge fixe augmente ou si un prix moyen évolue. Ces simulations aident à choisir des actions réalistes, compatibles avec les équipes, les fournisseurs et les contraintes de trésorerie.
24
Dialogue renforcé avec les partenaires clés
Préparation structurée des échanges avec partenaires financiers grâce à une lecture claire du compte de résultat. Présentation synthétique des marges, des charges fixes et du seuil de rentabilité, pour montrer la compréhension des chiffres et la cohérence des actions envisagées.
Diagnostic de compte de résultat
- Première étape
- Analyse détaillée du compte de résultat sur une ou plusieurs périodes récentes. Mise en évidence des postes qui influencent le plus la marge et le résultat opérationnel. Comparaison simple avec l’historique disponible pour repérer les évolutions significatives et les signaux de tension. Restitution claire au dirigeant, avec un support écrit qui résume les principaux constats et ouvre sur des pistes d’actions possibles.
- Lecture structurée des lignes
- Repérage des signaux clés
- Support écrit synthétique
Tableau de bord de performance
- Suivi récurrent
- Construction d’un tableau de bord issu du compte de résultat, avec quelques indicateurs suivis à intervalles réguliers. L’objectif est de rendre la lecture des marges et des charges plus fréquente et plus naturelle, sans alourdir la charge administrative. Les indicateurs choisis sont expliqués en termes simples, afin que le dirigeant puisse les relire et les interpréter seul entre deux points d’échange.
- Sélection d’indicateurs utiles
- Format stable dans le temps
- Lecture simple pour le dirigeant
Plan d’actions ciblé
- Mise en mouvement
- À partir des constats issus du compte de résultat, élaboration conjointe d’un plan d’actions court, réaliste et daté. Ce plan tient compte de la capacité de l’équipe, des engagements existants et des priorités déjà en cours. Les actions sont hiérarchisées, afin de concentrer l’énergie sur quelques leviers qui ont un impact mesurable sur la structure de marge et les charges fixes.
- Plan court et concret
- Priorités hiérarchisées
- Calendrier réaliste
Suivi de trajectoire
- Continuité
- Pour les entreprises souhaitant suivre dans le temps l’effet des décisions prises, possibilité d’organiser des points réguliers. Chaque séance s’appuie sur les derniers comptes de résultat ou extraits pertinents, met à jour les indicateurs choisis et réajuste le plan d’actions. Cette continuité aide à garder le cap, à intégrer les imprévus et à éviter les décisions prises uniquement sous le coup de la pression du moment.
- Points réguliers planifiés
- Réajustement des priorités
- Vision progressive dans le temps
Pourquoi choisir cet accompagnement
Un partenaire chiffré mais pragmatique
Approche centrée sur le compte de résultat, avec des indicateurs simples, un langage clair et des plans d’actions réalistes, adaptés à la taille des petites entreprises.
Parler chiffres
01
Focalisation utile
Le travail se concentre sur un document unique déjà présent dans chaque entreprise : le compte de résultat. Plutôt que d’ajouter des outils complexes, la démarche cherche à tirer davantage de valeur de ce document existant. Chaque ligne est relue avec un objectif simple : comprendre son impact sur la marge, les charges fixes et la capacité à absorber une baisse temporaire d’activité.
02
Complémentarité claire
L’approche proposée ne remplace pas le travail habituel de l’expert-comptable, elle le complète. Là où l’expert-comptable sécurise les obligations légales et déclaratives, l’accompagnement se concentre sur la lecture pratique des chiffres pour le pilotage quotidien. Le dirigeant dispose ainsi d’un regard supplémentaire, orienté vers les décisions concrètes.
03
Adaptation terrain
Chaque mission est construite autour de la réalité de l’entreprise : taille de l’équipe, saisonnalité, contraintes de trésorerie, disponibilité du dirigeant. Pas de modèle unique appliqué mécaniquement, mais une méthode structurée adaptée à chaque contexte. Les supports remis restent simples pour pouvoir être réutilisés sans assistance constante.
Une activité tournée vers la performance des petites entreprises
Les volumes présentés reflètent une pratique régulière de l’analyse de comptes de résultat, avec des missions menées auprès de structures variées mais de taille comparable.
Les chiffres ci-dessous illustrent une activité construite progressivement autour de la lecture du compte de résultat pour petites entreprises.
120
Entreprises accompagnées
Petites structures accompagnées sur la lecture de leur compte de résultat
récent.
260
Analyses menées
Analyses de comptes de résultat réalisées sur plusieurs périodes comparées.
36
Périodes étudiées
Périodes d’activité observées en moyenne pour suivre l’évolution des indicateurs.
480
Sessions de travail
Réunions dédiées à la restitution des chiffres et à la préparation des actions.
Témoignages clients
Les retours ci-dessous proviennent de dirigeants de petites structures ayant souhaité mieux comprendre leur compte de résultat pour prendre des décisions plus sereines.
Claire M.
Gérante boutique, Boutique locale
Commerce
Compte de résultat
Marge
Suivi
"Le compte de résultat arrivait chaque année sans être vraiment exploité. Après quelques séances, les lignes importantes sont devenues claires et un petit tableau de bord a été mis en place. Rien de spectaculaire, mais suffisamment pour ajuster quelques décisions et se sentir plus à l’aise lors des échanges avec la banque."
Avis globaux
Hassan R.
Dirigeant société, Prestations B2B
Services
Charges
Suivi marges
"La démarche a surtout aidé à distinguer clairement charges fixes et charges variables, ce qui n’était pas évident. Le plan d’actions proposé restait réaliste pour une petite équipe. Quelques points pourraient être encore plus visuels, mais le fond du travail a vraiment clarifié la structure de nos marges."
Avis globaux
Sophie L.
Responsable atelier, Atelier local
Atelier
Tableau bord
Décisions
"Les échanges ont permis de relier les chiffres à la réalité de l’atelier. Le compte de résultat ne semblait plus déconnecté du quotidien. Un suivi régulier de quelques indicateurs a été instauré et aide maintenant à choisir quelles dépenses reporter et quelles actions garder en priorité."
Avis globaux
Les grandes étapes d’un accompagnement type
Un parcours structuré permet de passer d’un compte de résultat peu utilisé à un outil central de pilotage, sans bouleverser l’organisation existante ni multiplier les tableaux complexes.
- 03
-
Construction d’un plan d’actions ciblé
Traduction du diagnostic en plan d’actions court, avec deux ou trois priorités clairement définies. Pour chaque priorité, identification des étapes concrètes, des personnes impliquées et des effets attendus sur les marges ou les charges. Mise en place d’un calendrier réaliste, compatible avec les contraintes opérationnelles. - 04
-
Ancrage durable des bonnes pratiques
Capitalisation sur les analyses réalisées en formalisant des supports simples que le dirigeant peut réutiliser seul. Clarification des indicateurs à conserver, des seuils de vigilance et des bonnes pratiques pour continuer à lire le compte de résultat avec régularité.
01
Collecte et premier regard structuré
Collecte des derniers comptes de résultat et de quelques éléments de contexte :
saisonnalité de l’activité, structure de charges fixes, principales familles de
produits ou services. Vérification que les documents disponibles suffisent pour une
première lecture, sans exiger de retraitements lourds. Première analyse à distance
pour préparer les points à aborder lors de l’échange suivant.
02
Diagnostic partagé autour des chiffres
Lecture détaillée du compte de résultat avec le dirigeant, en mettant en évidence
les postes qui influencent le plus la marge et le résultat opérationnel. Comparaison
avec les périodes précédentes pour repérer les tendances et les ruptures.
Construction d’un premier diagnostic partagé, centré sur quelques constats clés.
Suivi dans le temps et ajustements
Organisation de points réguliers pour suivre l’évolution des indicateurs issus du compte de résultat, ajuster les actions et intégrer les imprévus. Mise à jour du tableau de bord, analyse des écarts et, si nécessaire, révision des priorités. Cette étape vise à ancrer la lecture du compte de résultat dans la routine de pilotage.
05
Questions fréquentes
1
Comment se déroule un accompagnement autour du compte de résultat
- Un premier échange part du dernier compte de résultat disponible et de quelques questions ciblées.
- Les postes clés sont identifiés pour comprendre où la marge se construit ou se fragilise.
- Une synthèse est ensuite proposée avec deux ou trois pistes de travail réalistes.
2
Quels documents préparer avant un premier échange
- Les documents utiles sont le compte de résultat récent et, si possible, celui de l’année précédente.
- Quelques éléments sur la saisonnalité et la structure de charges complètent la lecture.
- Aucun format spécifique n’est imposé, les documents existants suffisent généralement.
3
En quoi la démarche diffère-t-elle du travail comptable habituel
- L’accompagnement se concentre sur la lecture et la structuration des chiffres déjà produits.
- Le rôle habituel de l’expert-comptable, notamment déclaratif, reste pleinement distinct.
- L’objectif est de faciliter le dialogue entre le dirigeant, ses chiffres et ses partenaires.
4
Quels résultats peuvent être raisonnablement attendus
- Les résultats dépendent du contexte, des décisions prises et de leur mise en œuvre.
- Les exemples présentés restent indicatifs et ne valent pas promesse de trajectoire future.
- Past performance doesn't guarantee future results et Results may vary selon chaque entreprise.
5
Les accompagnements sont-ils possibles à distance
- Les échanges peuvent se dérouler entièrement à distance pour gagner du temps.
- Les documents sont transmis par des canaux sécurisés définis avant le début de la mission.
- Les supports de synthèse sont fournis dans un format simple, réutilisable en interne.
Passer des chiffres aux décisions
Chaque compte de résultat raconte une histoire différente : saisonnalité forte, charges fixes lourdes, remises importantes, dépendance à quelques clients. Un premier échange permet d’identifier rapidement les lignes qui méritent une attention particulière, de clarifier les indicateurs à suivre et de définir un ordre de priorité pour les prochaines décisions. Results may vary, mais un regard structuré sur les chiffres aide presque toujours à réduire les zones d’incertitude.
Planifier un échange